A Reforma Tributária não vai às urnas. Por Norma Martins
Em ano eleitoral, propostas de governo colocam em discussão os rumos da economia brasileira
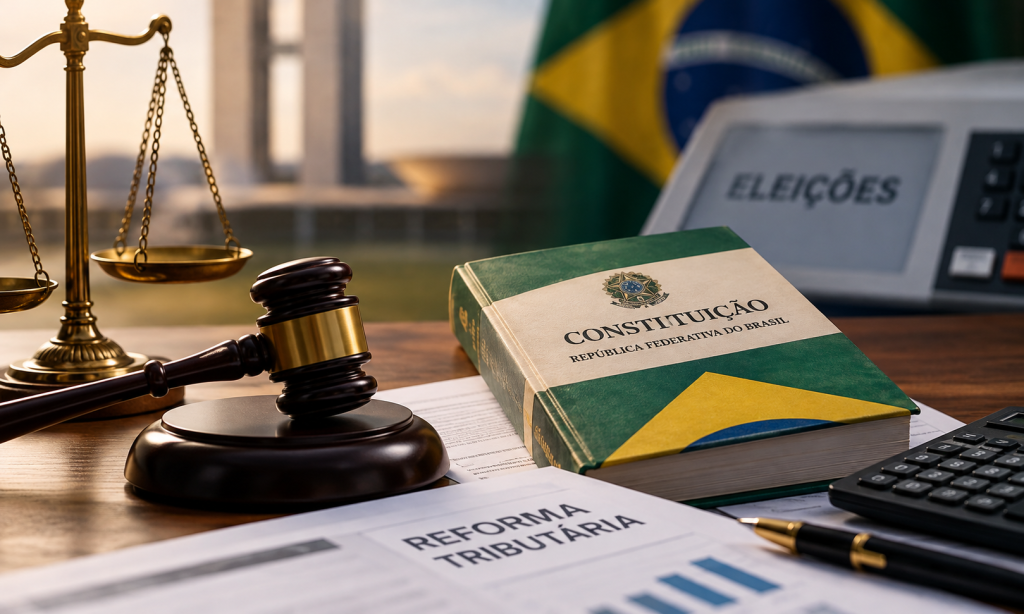
É natural que uma transformação da dimensão da Reforma Tributária desperte debates, questionamentos e até propostas de revisão. Mas, em meio às diferentes posições políticas, existe um fato que não pode ser ignorado: a Reforma Tributária deixou de ser uma proposta de governo quando passou a integrar a Constituição Federal.
Aprovada pelo Congresso Nacional e promulgada por meio da Emenda Constitucional nº 132, em dezembro de 2023, a reforma estabeleceu uma nova arquitetura para a tributação sobre o consumo no Brasil. Mais do que substituir tributos, ela redesenha a lógica de incidência, com novos mecanismos de não cumulatividade, e prevê uma transição organizada em etapas e datas determinadas constitucionalmente.
É justamente aqui que o debate eleitoral precisa ser compreendido à luz do Direito.
O artigo 126 do Ato das Disposições Constitucionais Transitórias (ADCT) estabelece que, a partir de 2027, serão cobrados a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo. O mesmo dispositivo prevê a extinção do PIS e da Cofins, condicionada à instituição da CBS, além da redução a zero das alíquotas do IPI como regra geral, ressalvadas as exceções constitucionais.
Não estamos, portanto, diante de uma intenção que possa ser simplesmente abandonada por uma decisão de governo. Estamos diante de um calendário incorporado à Constituição.
Isso não impede que candidatos defendam ajustes, que o Congresso discuta aperfeiçoamentos ou que novas propostas legislativas sejam apresentadas.
A democracia pressupõe justamente a possibilidade de rever caminhos.
Mas há uma diferença essencial entre propor mudanças e efetivamente alterar uma norma constitucional. Quando a mudança pretendida contraria o texto da Constituição, é necessário observar o procedimento constitucional adequado, inclusive a aprovação de uma nova emenda, quando exigida.
A eleição escolhe quem governará o país; não concede ao eleito o poder de afastar, por vontade própria, o que a Constituição determina.
Essa compreensão é especialmente importante para o ambiente empresarial. Empresas não podem organizar suas decisões exclusivamente a partir de expectativas eleitorais, declarações de candidatos ou hipóteses sobre o futuro político. Precisam acompanhar a legislação vigente, compreender o cronograma constitucional e preparar-se para os efeitos das mudanças já estabelecidas.
Após mais de três décadas de advocacia, aprendi que segurança jurídica não significa ausência de mudanças. Significa saber quais regras estão em vigor, quais transformações estão previstas e quais procedimentos precisam ser respeitados para que elas sejam modificadas.
No planejamento tributário, essa distinção é decisiva: antecipar cenários faz parte da estratégia; confundir expectativa política com norma jurídica pode comprometer decisões.
A Reforma Tributária ainda exigirá aperfeiçoamentos, adaptação e diálogo entre os setores público e privado. Sua implementação deverá ser acompanhada com atenção, especialmente diante dos desafios de simplificação, não cumulatividade e segurança jurídica. Questionar seus mecanismos é legítimo. Discutir melhorias é necessário. Mas qualquer debate responsável precisa partir do que já foi aprovado.
Independentemente de quem vença as eleições, o marco constitucional de 2027 permanece vigente enquanto não houver alteração válida do ordenamento jurídico. Essa é a informação essencial para o contribuinte, para o empresário e para todos que precisam tomar decisões em um ambiente de transformação: o futuro do executivo pode ser objeto de disputa política, mas as regras e suas mudanças precisam dos trâmites legais e constitucionais do Congresso.